Cât te costă cu adevărat o mașină pe lună în 2026. Formula simplă pe care puțini o fac înainte să cumpere
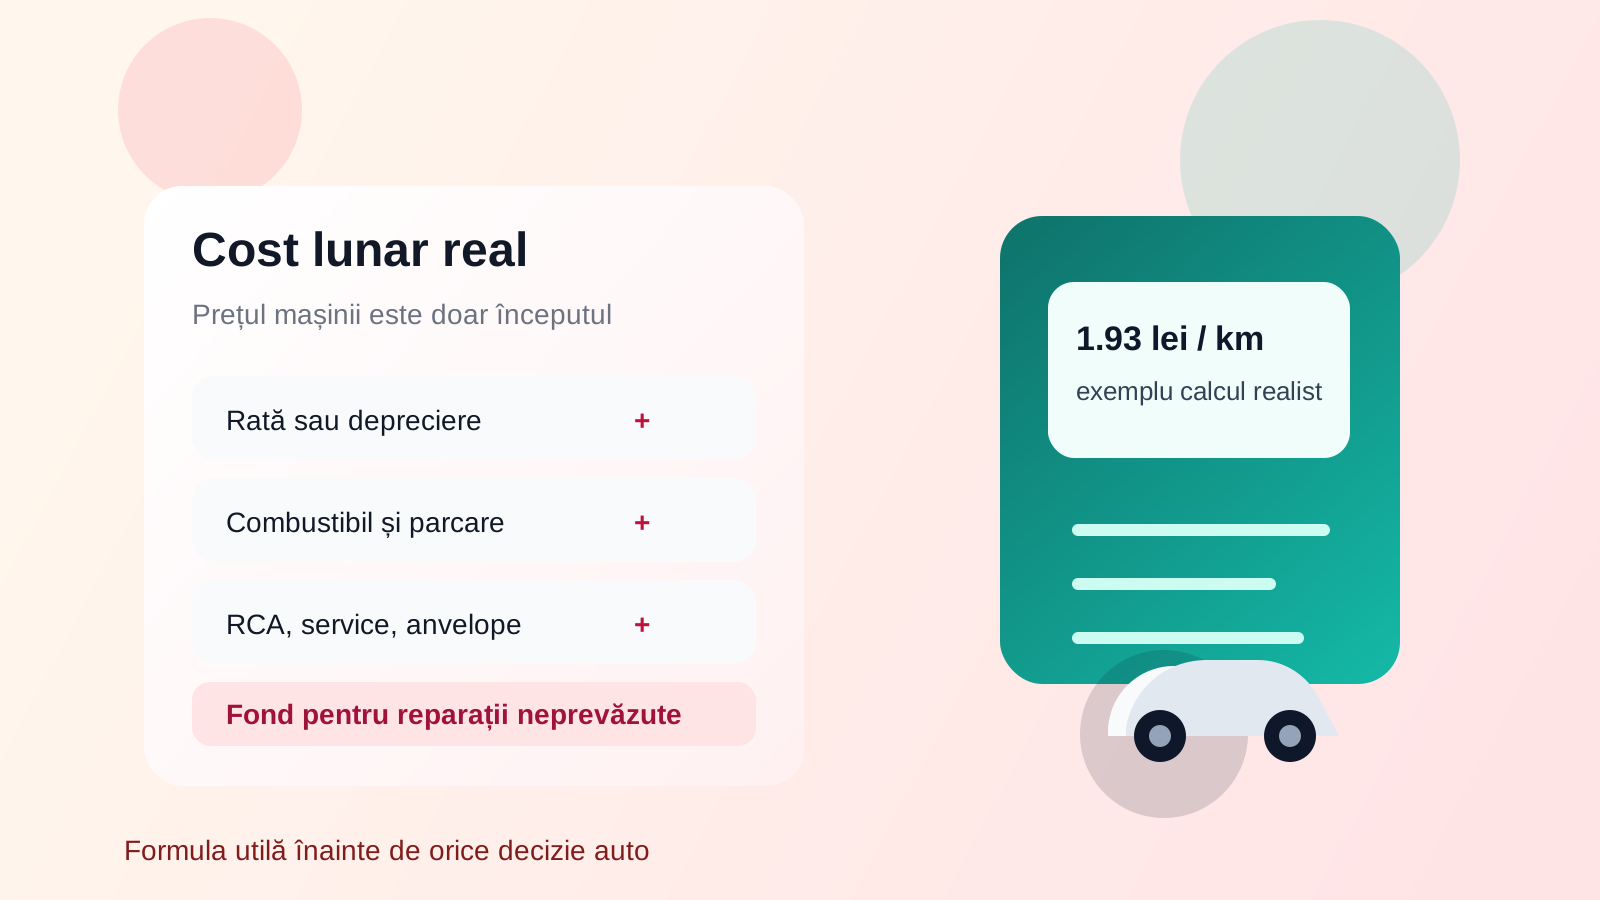
Răspunsul scurt este acesta: o mașină nu te costă doar rata sau prețul de cumpărare, ci și combustibil, asigurări, întreținere, anvelope, taxe, parcare și un fond realist pentru reparații. Dacă vrei să știi dacă îți permiți cu adevărat o mașină, trebuie să transformi toate aceste cheltuieli într-un cost lunar și, ideal, într-un cost pe kilometru.
Mulți cumpărători fac aceeași greșeală: văd un anunț, văd că rata pare suportabilă sau că suma de achiziție intră în buget și trag concluzia că mașina este „accesibilă”. În realitate, diferența dintre o alegere suportabilă și una care îți sufocă bugetul nu stă în prețul din anunț, ci în costul total de utilizare.
Formula simplă care clarifică tot
Ca să estimezi corect costul unei mașini, adună aceste categorii:
- rata lunară sau deprecierea lunară dacă o cumperi cu banii jos
- combustibilul sau energia
- RCA și, dacă este cazul, CASCO
- reviziile și mentenanța periodică
- anvelopele
- parcarea
- impozitul și alte taxe recurente
- un fond lunar pentru reparații neprevăzute
Formula practică arată așa:
Cost lunar real = finanțare sau depreciere + utilizare + întreținere + protecție + rezervă pentru neprevăzut
Pare banal, dar exact această formulă lipsește din foarte multe decizii de cumpărare.
Ce înseamnă deprecierea lunară dacă plătești integral
Una dintre cele mai mari confuzii este următoarea: dacă ai plătit mașina integral, ai impresia că nu mai ai cost lunar de achiziție. Fals. Ai în continuare depreciere, adică pierderea de valoare a mașinii în timp.
Dacă plătești 18.000 de euro pe o mașină și după 3 ani o poți vinde cu 12.000 de euro, ai „consumat” 6.000 de euro doar din valoarea ei. Asta înseamnă aproximativ 167 de euro pe lună, chiar dacă nu ai rată la bancă.
Cu alte cuvinte, mașina mănâncă bani și atunci când este deja plătită.
Combustibilul nu este doar un număr din fișa tehnică
Mulți cumpărători calculează costul carburantului pornind de la consumul oficial sau de la un scenariu prea optimist. O abordare sănătoasă este să lucrezi cu:
- numărul tău real de kilometri pe lună
- consumul realist, nu cel din reclamă
- prețul actual al carburantului sau al energiei
De exemplu, diferența dintre 1.000 km și 2.000 km pe lună schimbă complet logica alegerii. La fel și diferența dintre mers urban greu și drumuri întinse.
Asigurările schimbă serios ecuația
În România, costul RCA poate varia puternic în funcție de:
- vârsta șoferului
- localitate
- istoric de daune
- puterea și categoria mașinii
La fel, CASCO poate fi neglijat în teorie și foarte important în practică, mai ales la o mașină mai nouă sau finanțată. Dacă nu incluzi aceste sume în calculul lunar, bugetul tău va arăta artificial de bine.
Reviziile și consumabilele trebuie împărțite pe luni
Chiar dacă nu plătești lunar o revizie, costul ei tot trebuie transformat într-o valoare lunară. Același lucru este valabil pentru:
- schimburile de ulei și filtre
- plăcuțele și discurile de frână
- anvelopele de vară și iarnă
- bateria clasică
- verificările tehnice
O cheltuială care vine o dată la 12 luni nu înseamnă că nu există în bugetul lunar. Înseamnă doar că trebuie împărțită.
Fondul pentru reparații este obligatoriu, nu opțional
Aici apar cele mai multe surprize. Foarte mulți oameni calculează rata, combustibilul și RCA-ul, apoi se opresc. Dar orice mașină folosită real are și costuri mai greu de anticipat:
- senzori
- bielete și bucșe
- mici reparații electrice
- elemente de climatizare
- mici avarii de utilizare
Un buget auto fără o rezervă lunară pentru neprevăzut este incomplet. Chiar și 200-400 lei puși deoparte lunar schimbă radical nivelul de stres atunci când apare o problemă.
Exemplu simplu de calcul
Să presupunem că ai o mașină folosită zilnic și ajungi la următoarele sume:
- 1.250 lei rată sau depreciere
- 850 lei combustibil
- 180 lei RCA raportat lunar
- 220 lei revizii și consumabile, raportate lunar
- 150 lei parcare și taxe
- 250 lei rezervă pentru reparații
Costul lunar real este de 2.900 lei.
Dacă mergi 1.500 km pe lună, costul este de aproximativ 1,93 lei/km. Deja discuția nu mai este despre „pare ieftină”, ci despre impact concret în buget.
Întrebarea corectă nu este „pot să o cumpăr?”, ci „pot să o susțin 24 de luni?”
Aceasta este întrebarea care separă o decizie sănătoasă de una impulsivă. O mașină poate fi cumpărată azi și deveni apăsătoare după 4 luni, dacă:
- ai subestimat costul utilizării
- ai ignorat reparațiile
- ai mers pe o variantă prea mare pentru nevoile tale
- ai lăsat prea puțin spațiu în buget pentru alte cheltuieli de viață
Cum folosești formula înainte să alegi între două mașini
Formula lunară este utilă mai ales când compari variante aparent apropiate. De exemplu:
- o mașină mai ieftină la cumpărare, dar cu consum și risc de reparații mai mari
- o mașină mai nouă, mai scumpă, dar cu costuri de exploatare mai previzibile
- un model mai mare, care arată mai bine, versus unul mai rațional pentru viața reală
În multe cazuri, diferența dintre două opțiuni nu se vede la prețul inițial, ci la costul lunar total.
Semne că mașina aleasă îți forțează bugetul
Ar trebui să te oprești și să refaci calculul dacă:
- rata sau deprecierea îți mănâncă prea mult din venit
- nu poți pune nimic deoparte pentru reparații
- te bazezi pe scenariul „să nu se strice nimic”
- ai ignorat parcarea, cauciucurile sau asigurările
- te consolezi spunând că „mă descurc eu”
Bugetul auto sănătos nu este cel care merge perfect în luna bună, ci cel care rezistă și într-o lună mai proastă.
Concluzie
Ca să înțelegi cât te costă cu adevărat o mașină în 2026, trebuie să treci dincolo de prețul din anunț și de rata din ofertă. Transformă totul în cost lunar și în cost pe kilometru. Doar așa vezi dacă mașina se potrivește vieții tale reale, nu doar entuziasmului de moment.
O mașină bună nu este cea pe care reușești să o cumperi azi. Este cea pe care o poți folosi liniștit și peste un an, fără să simți că îți destabilizează bugetul casei.